Analiza kategorii pokazuje, na czym naprawdę zarabiasz w podziale na grupy asortymentu. Sprzedaż często wygląda równomiernie, dopóki nie zestawi się jej z prowizją: kategoria z najwyższym obrotem bywa tą, która zostawia najmniej zysku, bo marketplace bierze z niej większy procent.
Zestawienie liczy się z zamówień, które już się rozliczyły, więc uwzględnia prowizje, koszty zakupu i zwroty.
Co pokazuje zestawienie
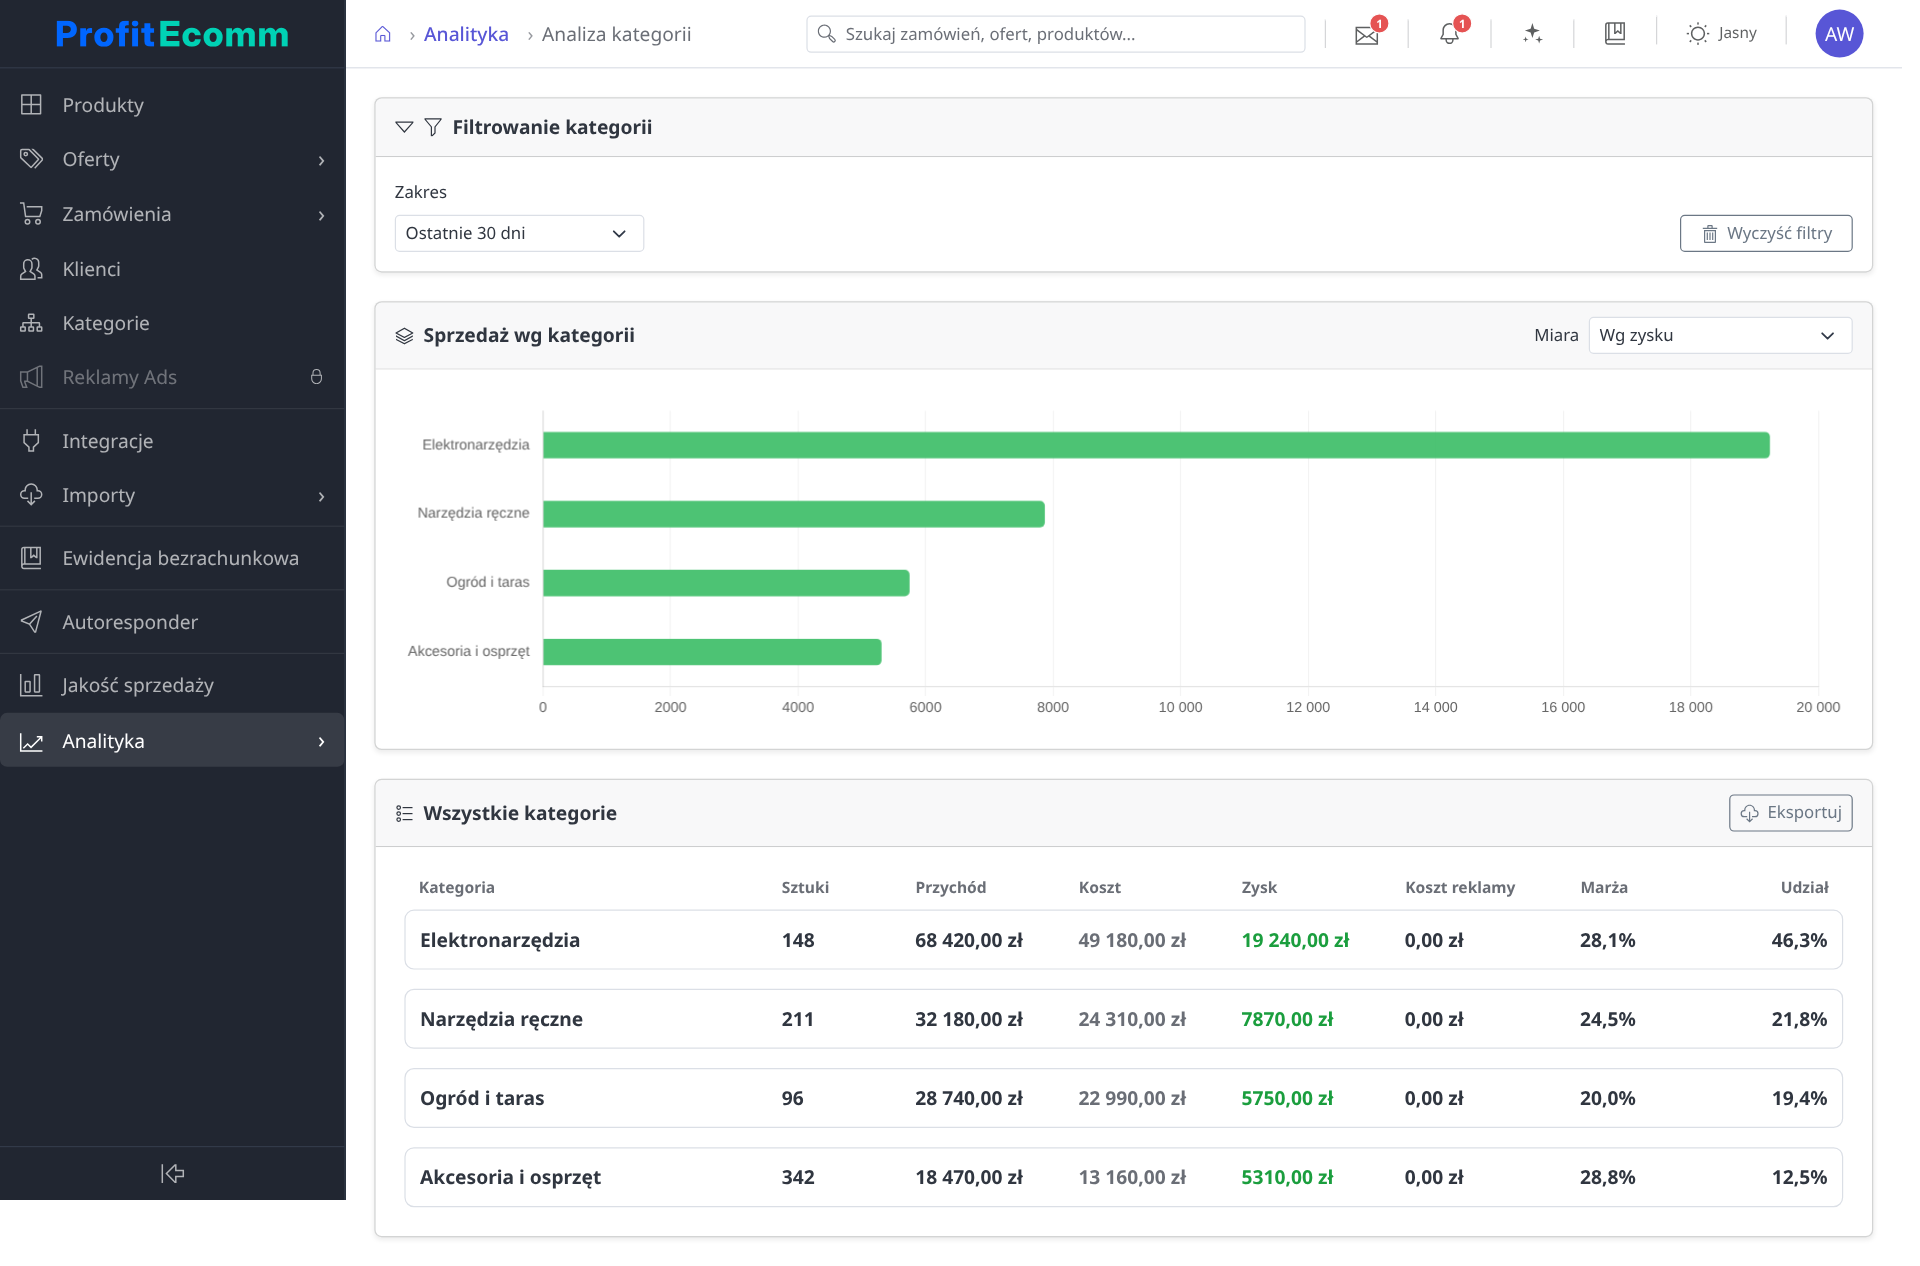
Dla każdej kategorii: liczbę sprzedanych sztuk, przychód, koszt, zysk, marżę procentową i udział w całym przychodzie. Sortowanie po zysku odpowiada na pytanie, która grupa produktów utrzymuje firmę; sortowanie po marży pokazuje, gdzie każda kolejna sprzedaż daje najwięcej.
Udział w przychodzie warto czytać razem z marżą. Kategoria z udziałem 40 procent i marżą 8 procent daje mniej zysku niż kategoria z udziałem 15 procent i marżą 30 procent, a to pierwsza z nich zajmuje magazyn i czas.
Zakres dat
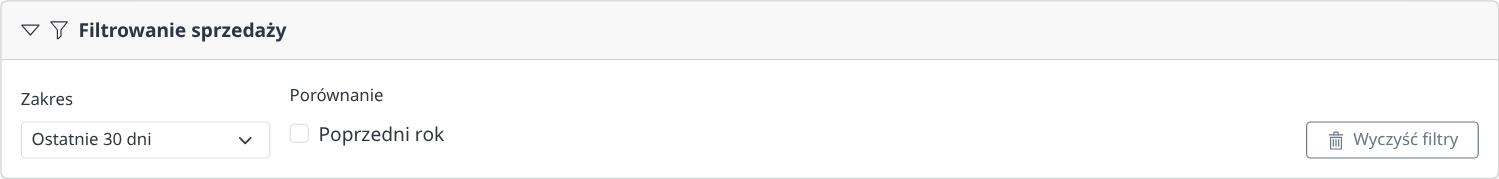
Pasek u góry ustawia okres, z którego liczone są dane: Ten tydzień, Ostatnie 7 dni, Ostatnie 14 dni, Ten miesiąc, Ostatnie 30 dni, Ten kwartał, Ostatnie 90 dni, Ostatnie pół roku, Ten rok, Ostatni rok, Ostatnie 2 lata, Cały okres oraz Wybrany okres z własnymi datami od i do. Zmiana zakresu przelicza całe zestawienie, a eksport obejmuje dokładnie ten sam okres. Porównanie z tym samym okresem poprzedniego roku ma tylko ekran Sprzedaż w czasie – tam dane układają się w wykres, na którym da się nałożyć przebieg sprzed roku.
Eksport
Przycisk Eksportuj pobiera zestawienie do pliku CSV z kolumnami: kategoria, sprzedane sztuki, przychód, koszt, zysk, marża, udział w przychodzie. Plik zawiera dokładnie ten okres, który jest ustawiony na ekranie.
Częste pytania
Skąd biorą się nazwy kategorii?
Część sprzedaży trafia do kategorii „Bez kategorii”.
Dlaczego zysk kategorii różni się od sumy zamówień?
Kolumna Koszt reklamy pokazuje wydatki z Allegro Ads przypadające na tę kategorię – wyliczone z pliku wgranego na ekranie Reklamy Ads, bo rozliczenia nie mówią, na którą kategorię poszły pieniądze. Zysk obok jest już po ich odjęciu.